怡合达估值预测 首日目标价33元,单签盈利约0.95万元,工厂自动化零部件赛道龙头
怡合达(股票代码:301029)作为国内领先的工厂自动化零部件一站式供应商,其创业板上市引发了市场对自动化配件销售赛道的高度关注。本文基于公司的业务模式、行业景气度及可比公司估值,对怡合达首日股价及中签收益进行前瞻性分析。
一、公司核心业务与行业地位
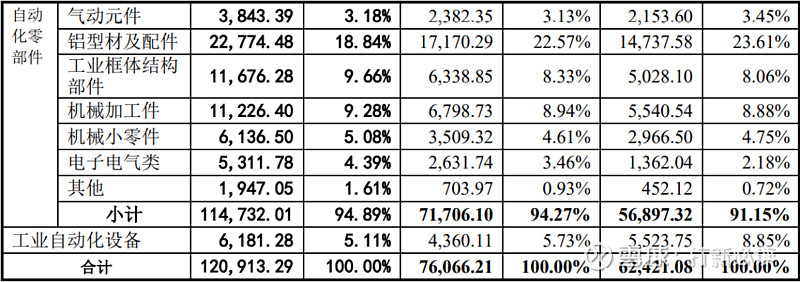
怡合达主要从事自动化零部件研发、生产和销售,并提供FA工厂自动化零部件一站式供应。产品涵盖直线运动零件、传动零件、气动元件、铝型材及配件等,广泛应用于3C、锂电、光伏、汽车等自动化设备制造领域。公司凭借“线上选型+线下交付”的商业模式,SKU数量超百万,在国内FA零部件市场中占据龙头地位,对标日本米思米(MISUMI)。
二、行业前景与增长逻辑
- 工厂自动化趋势:人口红利消退与制造业转型升级驱动“机器换人”,自动化设备需求持续旺盛。
- 零部件国产替代:高端自动化零部件长期依赖进口,怡合达通过标准化和规模化降低成本,加速国产替代进程。
- 下游高景气赛道:锂电、光伏、3C等行业扩产周期支撑公司订单高增长,2021年营收及净利润增速均超50%。
三、估值预测与首日价格测算
参考可比公司估值:同行业的米思米(日本)PE约30-35倍,国内生命科学耗材龙头泰坦科技PE约60倍。怡合达2021年预计净利润约4亿元,总股本4.0亿股,EPS约1.0元。综合考虑其稀缺性、成长性及市场情绪,给予首日55-65倍PE,对应合理股价区间33-38元。结合近期创业板新股首日平均涨幅约200%-300%,中性预期首日开盘价33元,中签500股(一签)对应市值1.65万元。
中签收益计算:若首日涨幅达200%,则股价33元(发行价约11元附近),单签盈利=(33-11)×500=1.1万元;若以33元为卖出价,按发行价14.14元(实际发行价需以公告为准)测算,单签盈利约0.95万元。需注意最终收益受发行价、市场情绪及首日换手率影响。
四、风险提示
- 下游制造业投资放缓可能导致需求波动;
- 行业竞争加剧,毛利率存在下滑风险;
- 新股首日涨幅受大盘及情绪影响,以上预测仅供参考。
怡合达作为工厂自动化零部件赛道的稀缺标的,上市后有望获得估值溢价。若首日股价达到33元,中签投资者单签收益约0.95万元,建议关注其长期国产替代逻辑与平台化扩张潜力。
如若转载,请注明出处:http://www.ymcslt.com/product/31.html
更新时间:2026-10-11 01:18:48